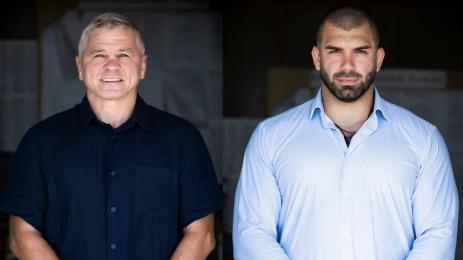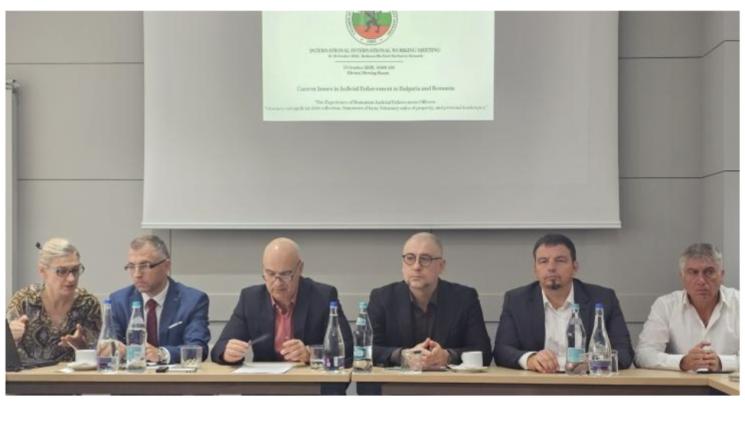
В се повече кредити, високи цени и непредвидими кризи трупат рискове за домакинствата. „Всяка година се чупят нови и нови рекорди по кредити, кризите идват внезапно и без предупреждение“, предупреди председателят на Камарата на частните съдебни изпълнители (КЧСИ) Георги Дичев, по време на съвместен семинар с румънската Камара в Букурещ.
Войните, скъпият петрол и растящият държавен дълг правят още по-важно хората да бъдат предпазени от финансов капан. Затова камарата настоява за промени, които да дадат шанс на длъжниците да се издължат, преди да се стигне до съд, запори и продажба на имущество.
Първо разговор, после запор
На 28 септември КЧСИ е изпратила до министъра на правосъдието пакет от предложения под мотото „Превенция вместо принуда“. Основната идея е проста – човекът да разбере навреме, че има претенция срещу него, и да получи шанс да плати, да разсрочи дълга или да оспори сумата, преди да започне принудително събиране.
Сега често се стига до ситуация, в която човек разбира за делото едва когато сметката или пенсията му бъдат запорирани. Малък дълг пък може да набъбне заради натрупани разноски. Така неплатена сметка от 50 eвро може да се превърне в сериозен финансов проблем.
КЧСИ предлага в началото да няма запори, възбрани и разпродажба на имущество. Длъжникът трябва да получи информация за претенцията, да бъде насочен към адвокат и да научи дали има право на безплатна правна помощ. Ако не може да плати наведнъж, ще има възможност да поиска отсрочване или разсрочване. Ако смята, че сумата е неправилна, ще може да възрази.
Това не означава, че съдът ще отпадне. Ако длъжникът не плати и не възрази, процедурата може да завърши с протокол, който да послужи пред съда за издаване на изпълнителен лист.
„Принудата в други държави е крайна мярка“, подчерта Дичев. По думите му предложението може да намали разходите и съдебните спорове, а не да увеличи приходите на частните съдебни изпълнители.
Румъния дава пример
При северните ни съседи доброволното уреждане на дълговете е предвидено в закона още от около 2000 г. След финансовата криза от 2008–2010 г. Националната банка на Румъния предприема информационни кампании и законодателни инициативи срещу рисковете от бързото кредитиране.
Има и ясни правила за уведомяване. Документите се изпращат на постоянния адрес, а ако човекът не бъде намерен или откаже да ги приеме, при определени условия могат да бъдат оставени в пощенската му кутия. Целта е гражданинът да научи за проблема навреме, а не чак когато парите му бъдат блокирани.
Румънските съдебни изпълнители описват подхода си така: „Ние следим имуществото, а не лицето“. По думите на техните представители при задължения под 2000 евро не се налага възбрана върху недвижим имот. Това е пример за ограничаване на тежките мерки при по-малки дългове.
Румъния има и закон за личната несъстоятелност от 2018 г. – процедура, позната като „личен фалит“. Тя не означава автоматично опрощаване на борчовете. Преценява се финансовото състояние на длъжника и при одобрение се изготвя план за погасяване. Ако той не бъде спазван, защитата може да отпадне и принудителното събиране да продължи.
Между 2018 и 2026 г. в Румъния са започнали около 900 такива производства. През 2025 г. са подадени 230 заявления, а само през първите четири месеца на 2026 г. броят им вече е над половината от този за цялата предходна година. Председателят на румънската организация Богдан Магияр каза, че междуфирмените задължения са под половината от изпълнителните дела, но събираемостта при тях е по-висока, отколкото при задълженията на физически лица.
Още три промени
Освен доброволното уреждане на дълговете КЧСИ настоява частните съдебни изпълнители да могат да удостоверяват факти и обстоятелства, които впоследствие да служат като доказателства в съда. Това може да помогне при спорове за некачествен ремонт, наводнение, шум, прекъснат ток или публикации в интернет. При необходимост протоколите ще могат да включват и аудио- или видеозаписи.
Друго предложение е да се въведат доброволни електронни търгове за продажба на имущество. Собственикът сам решава да продаде имота си, а целта е да се постигне по-прозрачна процедура и по-добра цена, без да се стига до принудителна продан.
Камарата предлага и по-нататъшни промени в работата на системата, като се използва опитът на други европейски държави. Въпросът за личния фалит също беше обсъден с румънските представители, но КЧСИ уточнява, че засега не настоява частните съдебни изпълнители у нас да администрират тези производства.
На публичното обсъждане на предложенията на 16 юни подкрепа са изразили представители на Софийския градски съд, Българската търговско-промишлена палата, потребителски организации и граждански сдружения. Омбудсманът Велислава Делчева е предложила доброволната процедура да бъде задължителна при задължения към комунални дружества, като е посочен примерът на съседна Сърбия.
Посланието е ясно: човек трябва да има реален шанс да реши финансовия си проблем, преди малкият дълг да се превърне в непосилен товар. Румънският опит показва, че законът сам по себе си не е достатъчен – нужни са ясни правила, информиране и контрол. А дали предложенията на КЧСИ ще станат закон, предстои да се реши.
 Захари Белчев