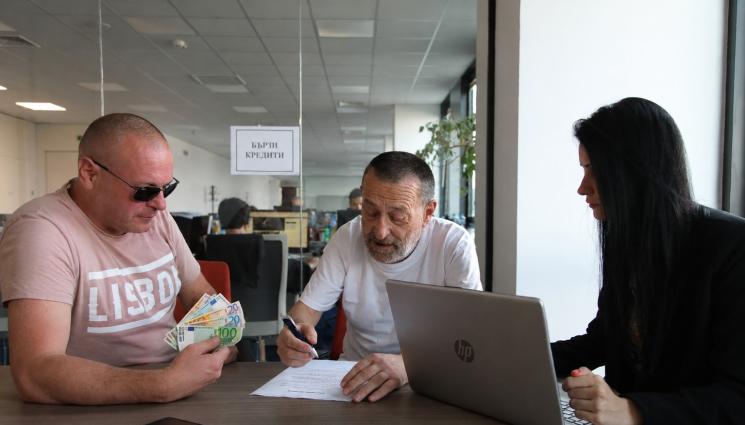
Х ората, които имат проблем с често теглене на кредити, могат да поискат вписване в специален регистър към Комисията за защита на потребителите. Това предвиждат предложени от депутати от „Прогресивна България“ промени за второ четене към Закона за потребителския кредит. Законопроектът, предложен от правителството, е вече гласуван на първо четене в пленарна зала в парламента.
Идея
Идеята е заимствана от регистъра на хaзартно зависимите лица. Целта е хората сами да искат вписване в такава база данни, а мярката е насочена предимно към ограничаване на бързите заеми, тъй като при тях е най-голям рискът от попадане в дългова спирала. Под угроза за санкция кредиторите ще са длъжни да отказват финансиране, ако човек, вписан в регистъра, им поиска пари. В заявлението си затъналото в дългове лице ще посочва за какъв срок иска да му се ограничат заемите – една, три или пет години. Човек може да се отпише от регистъра чак след шест месеца от вписването му там.
Забранява се дистанционното отпускане на кредити през нощта – между 22 часа и 8 часа. Заявлението може да бъде обработено, но окончателното обвързване и усвояването се отлагат до 8 часа. Така клиентът ще има време да преосмисли искането си. Това ограничава импулсивните решения, без да забранява дистанционния канал, мотивират се вносителите.
Изрично се казва, че не се дължат такси за действия на кредитора, които са пряко свързани с процеса на отпускане на кредит, например: за приемане, разглеждане и обработване на искането, за оценка на кредитоспособността и справките за нея, за решението за предоставяне или отказ от кредит, за непредоставяне на поръчител и обезспечение и т.н. Както „Телеграф“ писа, чрез подобни такси фирмите за бързи кредити сега заобикалят позволения по закон таван на оскъпяването, който към момента е 5 пъти законната лихва.
Таван
С новия закон за потребителския кредит се предлага този таван да не важи за по-малките и краткосрочни кредити в размер до две минимални заплати. За тях ще се допуска по-голямо оскъпяване. Това е най-спорният текст в законопроекта, който обаче остава. Но депутатите от ПБ предлагат допълнителни текстове, така че да се предотвратява възможността кредитите да се разбиват на по-малки или да се предоставят от свързани лица с цел да важи по-високият таван на оскъпяването.
Друга важна промяна предвижда да се сложи край на франчайзинга. Това е схемата, когато регистрирана компания за бързи кредити дава право на „гаражни“ фирми да работят под нейната марка, като така се заобикалят изискванията за капитал.
Въвежда се и специална забрана непълнолетни или поставени под запрещение да могат да теглят заеми.
АБОНИРАЙТЕ СЕ ЗА КАНАЛА НИ В YOUTUBE
Добавете „Телеграф“ сред предпочитаните си източници в Google
 София Симеонова