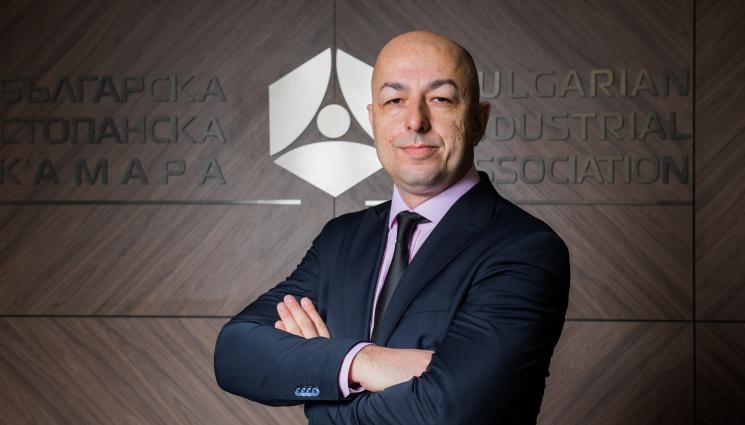
- Г-н Ножаров, Министерството на финансите обяви намерението да въведе данък свръхпечалба за няколко сектора – банки, телекоми, хранителни вериги и др. Как гледа бизнесът на тези намерения?
- Искам първо да уточня, че говоря като преподавател, а не като представител на бизнеса. През 2020 г. с регламент на Европейския съюз бе въведено това понятие по отношение на енергийните цени и свръхпечалбите на енергийните оператори. Това облагане бе единствено за сектора на енергетиката. Действието на регламента изтече. България в момента копира както дефиницията, така и методиката от този регламент.
- Къде са проблемите с този данък върху свръхпечалбите?
- Има страшно много проблеми. На първо място данък свръхпечалба няма да окаже никакво влияние върху процедурата по свръхдефицит, в която е България. Тогава какъв е смисълът да се налага?
- Защо няма да окаже влияние?
- Защото правителството е обявило, че този данък ще се прилага само една година. Тоест това е еднократна мярка с хоризонт 12 месеца. Новият фискален регламент на Европейската комисия казва, че временни мерки с хоризонт 1 г. не са устойчиви и не се взимат предвид изобщо по отношение изчислението на растежа на нетните първични разходи, който е основният параметър, следен от комисията, и на дефицита. Тогава какъв е смисълът да натискаме бизнеса за една година, ако ЕК по отношение на определянето на свръхдефицита за България ще го изключи това нещо. Както ще изключи и приходите по Плана за възстановяване и устойчивост, които също са временен приход.
- Има ли и други проблеми с този данък?
- Вторият проблем на данък свръхпечалба е нарушението на договора за функциониране на ЕС. При нас ще се наложи в шест сектора – освен енергийния сектор, това са банки и финансови институции, вериги за храни, телекоми и комуникации, бързи кредити и застраховки. Затова реагира и то правилно гуверньорът на БНБ, защото има становище на Европейската централна банка. В него е казано, че извънредни секторни данъци в ЕС в областта на банките и финансовите институции е недопустимо да се налагат. Това становище на ЕЦБ е за случая с Италия и Испания, защото те са се опитали да наложат такива данъци и веднага през 2024 г. са били предупредени. След това предупреждение дават право на банките да не ги плащат тези данъци. Ние директно нарушаваме предупреждението на ЕЦБ. Освен това данък свръхпечалба нарушава договора за функциониране на ЕС, правилата за държавна помощ. Защото се счита, че когато държавите го налагат за ограничен брой сектори, както е при нас за шест сектора, това представлява скрита държавна помощ за останалите сектори. Защото това е селективно облагане. Другото нарушение е на чл. 114 и 115 от договора за функциониране на ЕС, което е по отношение на правната сигурност. Чуждестранните инвеститори са инвестирали при едни условия, имали са едни очаквания за рентабилност и по време на мача им сменят правилата. Това договорът за функциониране на ЕС го счита за грубо нарушение на принципа на правната сигурност. Има нарушение и на свободата на установяване и движението на капитали. Еврокомисията заведе преди четири месеца дело срещу Унгария буквално за същото в Съда на ЕС. Бих се учудил, ако компаниите майки няма да сигнализират комисията и да поискат да заведе дело срещу България за данък свръхпечалба за нарушение на договора за функциониране на ЕС.
- МФ обаче твърди, че данък свръхпечалба е антиинфлационна мярка. Съгласен ли сте?
- Прилагат се антиинфлационни мерки, които са законни. Данък свръхпечалба е незаконна мярка. Нарушава шест разпоредби на договора за функциониране на ЕС с трайна практика на дела на комисията срещу държави, които са го налагали. Така че отказвам да коментирам дали мярката е антиинфлационна. Преди всичко МФ трябва да вземе да спази препоръките на МВФ и да озапти нарастването на заплатите в публичния сектор. Това създава инфлацията. Нито МВФ, нито Еврокомисията им са препоръчали налагане на данък свръхпечалба. Това е вътрешна измислица. Една мярка, преди да бъде антиинфлационна, трябва да бъде законна.
- МФ от няколко години се опитва да прокара този данък свръхпечалба. Смятате ли, че това всъщност е временна кръпка на бюджета?
- Обяснявам си го със страх от истински реформи. Големите проблеми са в бюджета на НОИ. Примерно имаме 800 000 души с ТЕЛК. Почти всеки втори нов пенсионер е с ТЕЛК в последните години. Това е безсилие на държавата да се справи с този проблем. Проблеми има и в бюджета на НЗОК, тези клинични пътеки не могат да бъдат контролирани, нека така да го кажа. Там някой да пипа? Не. Данък свръхпечалба е опит това нещо да се продаде добре опаковано на масите като Робин-Худовска борба с дебелите капиталисти, докато истинските проблеми, истинското източване от бюджетите на НОИ и НЗОК няма смелост да бъдат засегнати. А там са големите проблеми. Или пък категориите труд, които не са пипани от времето на Тодор Живков, от 1988 г.
- Какво смятате за новите данъчни облекчения за детско развитие?
- У всеки икономист възниква въпросът откъде са парите. Тези данъчни облекчения струват 300 млн. евро. Въпросът е в процедура по прекомерен дефицит - откъде ще дойдат тези допълнителни 300 милиона.
- Пакетираха го с данък свръхпечалба...
- Тази мярка за детските облекчения е постоянна, а данък свръхпечалба е временна. За 2028 г. откъде ще дойдат тези 300 милиона? Това означава или че данък свръхпечалба ще остане постоянен или че това е действие без стратегическо обмисляне.
- Или пък трябва да гадаем кои ще бъдат следващите сектори, обложени с данък свръхпечалба...
- Да. Но това не е нормално, ако обложим и следващи сектори, смятате ли, че ще дойде повече чуждестранен инвеститор в България. Единствената държава, която ги прави тези неща, е Венецуела и там хората стоят с купони на опашки за хляб.
- В международен план каква е практиката за облагане на свръхпечалбите?
- За банките е имало опит за въвеждане на такъв данък от Испания, Италия, Литва, Естония, Унгария. След възражението на ЕЦБ с официален акт, с изключение на Унгария, всички други са тръгнали да го премахват или да правят изключения. В Италия, ако банките тези средства ги инвестират в допълнителни буфери, те се освобождават от този данък. В Испания и останалите държави, без Унгария, ако дават преференциални лихви за високотехнологични инвестиции, също се освобождават от този данък. При търговските вериги само една държава – Унгария, се е опитала да го въведе и Европейската комисия преди четири месеца стартира веднага наказателна процедура за нарушение на конкуренцията и заведе дело. При телекомите никъде никой не го е въвеждал. При бързите кредити и застраховките също не съществува никъде в ЕС през 2026 г. Тоест ние правим екзотики.
- Друга промяна – повишаване на данъчните оценки. Смята се, че това се прави с голямо забавяне. Адекватно ли обаче се прави това повишение?
- Тази промяна се извършва неадекватно. Защото ще имаме две данъчни оценки, което противоречи на Закона за нормативните актове. Старите данъчни оценки по досегашния модел се запазват за определяне на такса смет. А по отношение на прехвърлянето на имоти и на данък сгради ще важи новият модел. По Закона за нормативните актове е недопустимо за един и същи обект на облагане да има два модела на данъчна оценка за различни цели. Защото това води до дискриминация на сектори и отново би било основание за завеждане на дело от ЕК в съда на ЕС.
- За каква дискриминация става въпрос?
- За сектора на рециклиране и управление на отпадъците се запазва ниска данъчна оценка по сегашния модел. А за сектора на строителството и отдаване под наем на имоти – висока данъчна оценка по нов модел. Това е дискриминация между сектори.
- Може би тук основният проблем е, че страшно много се забави реформата и въвеждането на принципа „замърсителят плаща“ при определянето на такса смет.
- Законът за управление на отпадъците, който го въвежда този принцип, е от 2003 г. Значи тази реформа се е забавила с 23 г. Има ли изгледи да стане – скоро не! Да не говорим, че след увеличаването на данъчните оценки ще има няколко държави с по-ниско имотно облагане.
- Кои са те?
- Според Евростат това са Латвия, Румъния, Хърватия, Словакия, Унгария, Литва, Естония, Чехия. Те ще бъдат с по-ниско облагане като процент на данъчната тежест от БВП специално само за имотните данъци. Например в Хърватия основното жилище е освободено от облагане. В Естония е по същия начин. В Чехия данъкът ще бъде два пъти по-нисък от нашия. А ние се рекламираме като държава с ниска данъчна тежест, очевидно няма да е така. Но не оспорвам правото на правителството за определен данъчен суверенитет, тук не се нарушава някаква забрана. Но искам да подчертая, че ние сме държавата с най-ниски доходи в ЕС. При нас доходът е от порядъка на 17 000 евро на човек от населението на година. В Румъния е от порядъка на 19 000 евро, в Чехия – 24 000 евро на човек, в Естония е към 27 000 евро. Лицата у нас, които са под прага на бедността, са 21% при средно 15% в ЕС. На доста хора по селата се водят имоти, които са непродаваеми. Изведнъж налогът ще скочи двойно за 3 г.
АБОНИРАЙТЕ СЕ ЗА КАНАЛА НИ В YOUTUBE
Добавете „Телеграф“ сред предпочитаните си източници в Google
 София Симеонова