- Г-н Атанасов, какво е становището на асоциация „Активни потребители“ по новия законопроект за потребителския кредит, който правителството прие и внесе в парламента?
- Писали сме по този законопроект становища по време на общественото обсъждане. Още тогава изразихме нашите опасения.
- Какви са те?
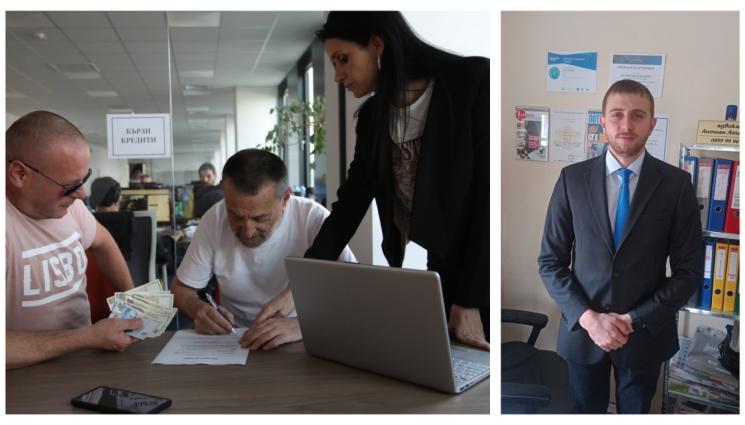
- Добре е първо да обясним какъв е профилът на хората, които теглят бързи кредити. Като адвокат имам много клиенти с бързи кредити, включително банкови. Една част от хората имат висше образование, идват от нормална семейна среда. Наложило се е по една или друга причина да изтеглят бърз кредит. Някои го правят поради здравословни проблеми, за да си финансират лечението. Други заради хaзарт. Трети лековерно са вярвали, че като изтеглят бърз заем, ще могат да го върнат по-бързо. А то се оказва всъщност, че оскъпяването става двойно или тройно. Не могат да изплатят кредита и започват да теглят още и още заеми. Хората не знаят какъв риск поемат, когато започнат да теглят тези кредити.
- Основното притеснение на потребителските организации е, че за малките кредити в размер до три минимални работни заплати се предвижда изключение по отношение на тавана на годишния процент на разходите...
- Изключението ще обхване кредитите до три минимални работни заплати, което е 1860 евро към момента. По-голямата част от бързите заеми са под тази сума. Тоест това изключение ще обхване по-голямата част от пазара. Досега работеше таванът на годишния процент на разходите (ГПР) в размер до пет пъти законната лихва или 52% към момента. Той остава, но се вкарват изключения. Новият законопроект предвижда следното: при кредити в размер до три минимални работни заплати оскъпяването може да бъде 100% на предоставената сума. По-голямата част от заемите са малки, до три минимални работни заплати и най-често са до 1 г. Тоест за един голям сегмент от пазара ще бъде напълно законно да изтеглиш 1500 евро и да върнеш 3000 евро в края на годината. Този таван на ГПР, който действа към момента, ни пази от прекомерно оскъпяване.
- Какво променя това от гледна точка защита на правата на потребителите?
- Сега, когато се предвиждат допълнителни разходи по кредитите и те не са включени към ГПР, съдът обявява договорът за недействителен. И човекът дължи само главницата, всичко отгоре му се връща със законна лихва. Тук законът е силен. Ние, адвокатите, пак ще търсим възможности да защитаваме хората, но ще е по-трудно. Много домакинства се поставят под риск.
- Какви могат да са причините, за да се иска въвеждането на изключения в закона?
- В последните дни чуваме следното: фирмите за бързи кредити, за да печелят, заобикалят закона и го нарушават. Държавата казва, че понеже фирмите не могат със сегашния таван да оцеляват и той много се бил нарушавал, трябва да променим методиката. Това не е правилната логика. Потребителите ще имат по-малко защита. Новата евродиректива, която трябва да се въведе с новия закон, казва, че целта ѝ е да намали прекомерното оскъпяване на кредита. А у нас се случва обратното. Доста вероятно е този законопроект да противоречи на директивата. Защото нейната идея е да се ограничи оскъпяването.
- Каква е практиката в други държави?
- Краткосрочните кредити у нас се ползват за една цел, в други държави – за съвсем друга. Във Великобритания например се ползват за покриване на някакъв моментен разход, когато заплатата още не е дошла. Теглиш го и го връщаш с адекватна лихва. Докато у нас е на път да се случи следното – да се приеме от закона, че е нормално да теглиш кредит за 1000 евро и за един месец да трябва да върнеш 1200-1300. Но това не е нормално. Защото в България точно тези бързи кредити, за един-два месеца, се ползват от хората да рефинансират стари задължения. Те теглят през месец нов кредит. Накрая какво излиза, че ще отстъпим една крачка назад от защитата на потребителите, защото не можем да се справим с незаконните практики. Ако искаме да решим проблема, трябва да се наказват системните нарушители. Но не с глоба от 1000-2000 евро.
- Знаете ли какви са печалбите на фирмите за бързи заеми?
- Те изобщо не печелят малко. Направих едно проучване в данните на БНБ. За 2025 г. печалбата им е 280 млн. лв. Но има едни счетоводни хватки, които се правят, така че печалбата да изглежда скромна. Това става с обезценяване на активи, продаване на несъбираеми кредити на загуба на свързани фирми. Така че реалната печалба със сигурност е по-висока. Не виждам тези фирми да са на път да фалират.
Споря с колеги, които казват, че при бързите кредити може лихвата да е по-висока. Да, но не е редно рискът от едно безобразно кредитиране да се прехвърля върху потребителите, които си плащат. Хората са честни до последно и искат да си плащат, но не с такова прекомерно оскъпяване.
- Каква тежест има Законът за задълженията и договорите, според който договорите не трябва да противоречат на добрите нрави?
- Законът за потребителския кредит е специалният закон, който дерогира т.нар. общ закон – Закон за задълженията и договорите, в случаите, в които урежда определени хипотези. Винаги задавам един философски въпрос на хората, които се опитват да казват, че 50% лихва е ОК. Аз питам следното: искаме ли да позволим на добре финансираните компании да имат възможността да отпускат кредит на хора в нужда с прекомерни лихви, които тези хора не могат да обслужват. Фирмите знаят, че не могат да ги обслужват, но въпреки това ги кредитират. Въвеждат хората буквално в зависимост и подчинение. Искаме ли да позволим такова заробване?
- Знаете ли за случаи на натиск срещу длъжници?
- Знам за такива случаи. Служителите използват нецензуриран език, ползват заплахи. Хората ме питат какво да правят. Аз ги съветвам да звънят на телефон 112, защото това е изнудване. Ако държавата иска да проведе политика, която да ограничи незаконните лихвари и тези, които работят на франчайз, може да го направи.
- На това ли се базира бизнесмоделът при бързите кредити – постоянно рефинансиране и влизане в дългова спирала?
- Това е поставяне в зависимост. Много хора имат активни между 10-15 кредита наведнъж. Казват ми – изкарваме по 1600 евро на месец, а имаме вноски за 3000 евро. И сега се чудим ток ли да плащаме, храна ли да купуваме или да покриваме вноски. Като не платят, почва звънене на телефона, посещения до адрес, лепене на стикери...
- Смятате ли, че тази поправка е чисто лобистка?
- Не мога да кажа. Още преди това правителство беше внесен подобен законопроект. И по него бяхме изразили становище. Министерството на икономиката се опитваше да балансира между интересите на потребителите и интересите на бизнеса. За съжаление дотук са неща повече в интерес на бизнеса, отколкото в интерес на потребителите. Има риск тези домакинства, които редовно ползват бързи кредити, да останат без защита. Тук не говорим за 10-20 домакинства, а може би за 100 000. Ако искат да узаконяват нещо, трябва да е след много подробен преглед на съдебната практика. Оскъпяване от 100% е прекомерно.
- Ще се реши ли проблемът с франчайза – когато компании, които покриват законовите изисквания да развиват тази дейност и са регистрирани в БНБ, прехвърлят правото да раздават бързи кредити на партньорски фирми?
- Точно, защото фирмите имат такава голяма печалба, всеки се хвана на хорото да го играе. Ако държавата реши да се сезира и да спре този франчайз, малко промени трябват, а повече проверки и контрол. Незаконните, без нужния капитал фирми, се виждат с просто око. Ако държавата иска да реши това, почва проверки. Франчайзът какво е – някой е решил да си отвори офис за бързи кредити, но няма капитала да го направи. Споразумява се с някоя фирма и все едно кредитира от нейно име. Това е дейност, която може да се хване лесно. Въпросът е доколко държавата иска да го прави. Борбата с това нещо става с повече контрол. Големият въпрос е искаме ли да позволим на добре финансирани компании да отпускат законно кредити при подобна лихва. Последиците какви ще са? Аз ги виждам - ще има повече престъпност, защото тези, които наистина са ударили дъното, ще трябва да крадат, за да могат да си платят вноските. Влизаме в едни кални пътища, от които я излезем, я не. Онзи ден ми донесоха четири чанти с договори и платежни нареждания, отделно в мейла ми - около 300 договора за две години. Превъртени пари – около 300 000 лева. Едно домакинство. Продадоха си апартамента, за да си платят вноските. Имаха два апартамента, единия продадоха, за да могат да си изчистят донякъде задълженията. За това говорим.
ТОВА Е ТОЙ:
- Антоан Атанасов е адвокат в Българска национална асоциация „Активни потребители“
- Работи в областта на правото за защита на потребителите
- Завършил е Юридическия факултет на Университета за национално и световно стопанство
- Изкарал е допълнително обучение за търговска и семейна медиация и притежава първия сертификат на Кеймбридж за преминат успешно изпит по английски език с най-висока оценка
 София Симеонова